맥쿼리 인프라 (088980) 매수 시점
안녕하세요, 코젯입니다. 언제 살지, 어느 계좌로 살지 저는 결정했습니다.
맥쿼리인프라(088980)는 반기마다 분배금을 주는 대표적인 배당 종목입니다. 지난 10년(2016년 10월 26일 ~ 2026년 10월 26일) 일별 주가와 분배금, 국고채 금리 데이터를 직접 계산해서 배당수익률이 어떻게 움직였는지, 언제 샀을 때 성과가 좋았는지 정리해 봤습니다.
1. 배당수익률 10년 추이
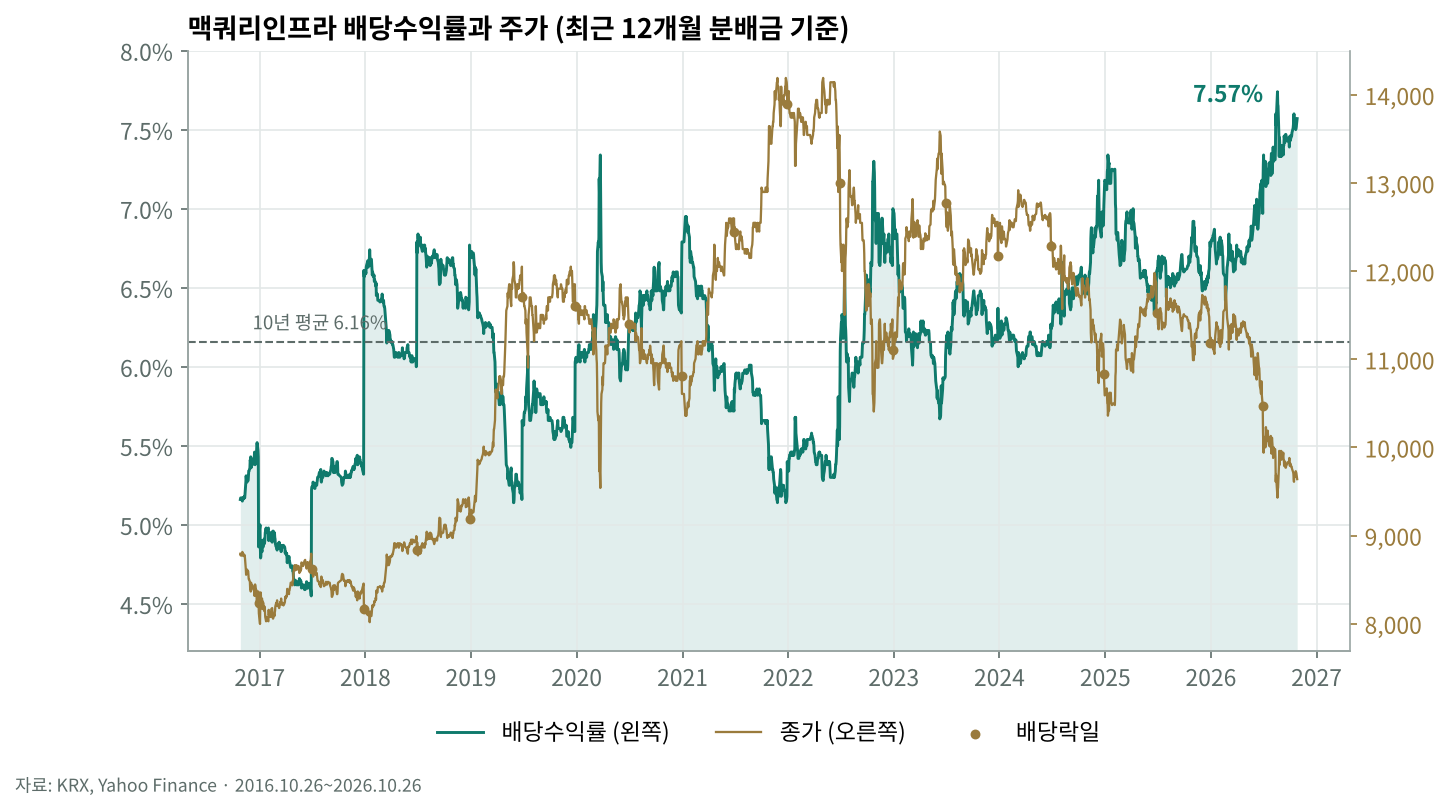
배당수익률은 각 거래일 기준으로 최근 2회(반기) 분배금 합계 ÷ 당일 종가로 계산했습니다. 분배금이 바뀌는 6월·12월 말 배당락일에 계단처럼 움직이고, 그 사이에는 주가만 반영됩니다.
- 10년 평균 6.16%, 중앙값 6.23%
- 최저 4.55% (2017년 6월 28일, 연 분배금이 400원대이던 시기)
- 최고 7.74% (2026년 8월 19일)
최근 수익률이 높아진 것은 분배금이 늘어서가 아니라 주가가 내린 영향이 큽니다.
2. 반기 분배금 추이
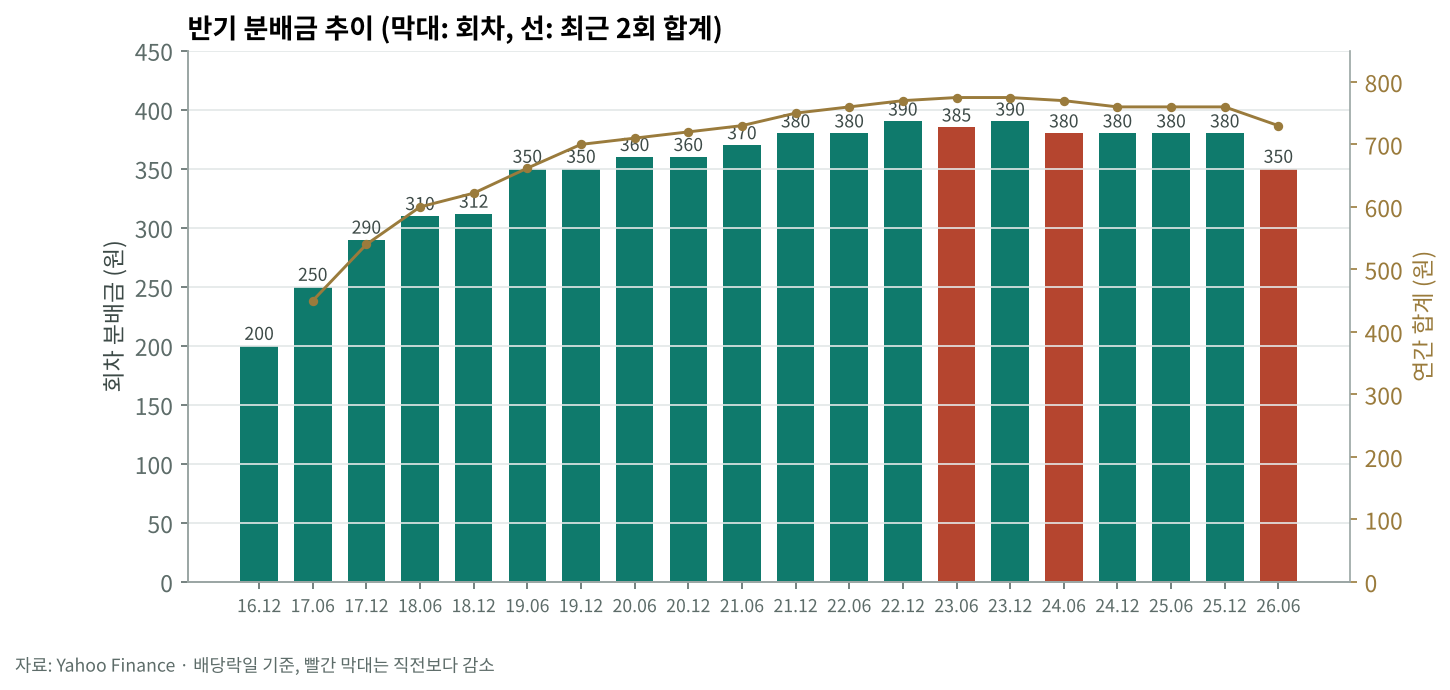
회당 분배금은 2016년 200원에서 2019년 350원까지 빠르게 늘었고, 2022~2023년 390원에서 정점을 찍은 뒤 380원으로 유지되다가 2026년 6월 350원으로 내려왔습니다. 현재 수익률 7.57%에는 축소된 350원이 반영돼 있지만, 축소 전인 2025년 12월분 380원도 아직 12개월 합계에 남아 있습니다. 12월 배당락일에 이 380원이 빠지면, 주가가 그대로라도 수익률이 한 번 더 내려갈 수 있습니다.
3. 금리와 함께 보면
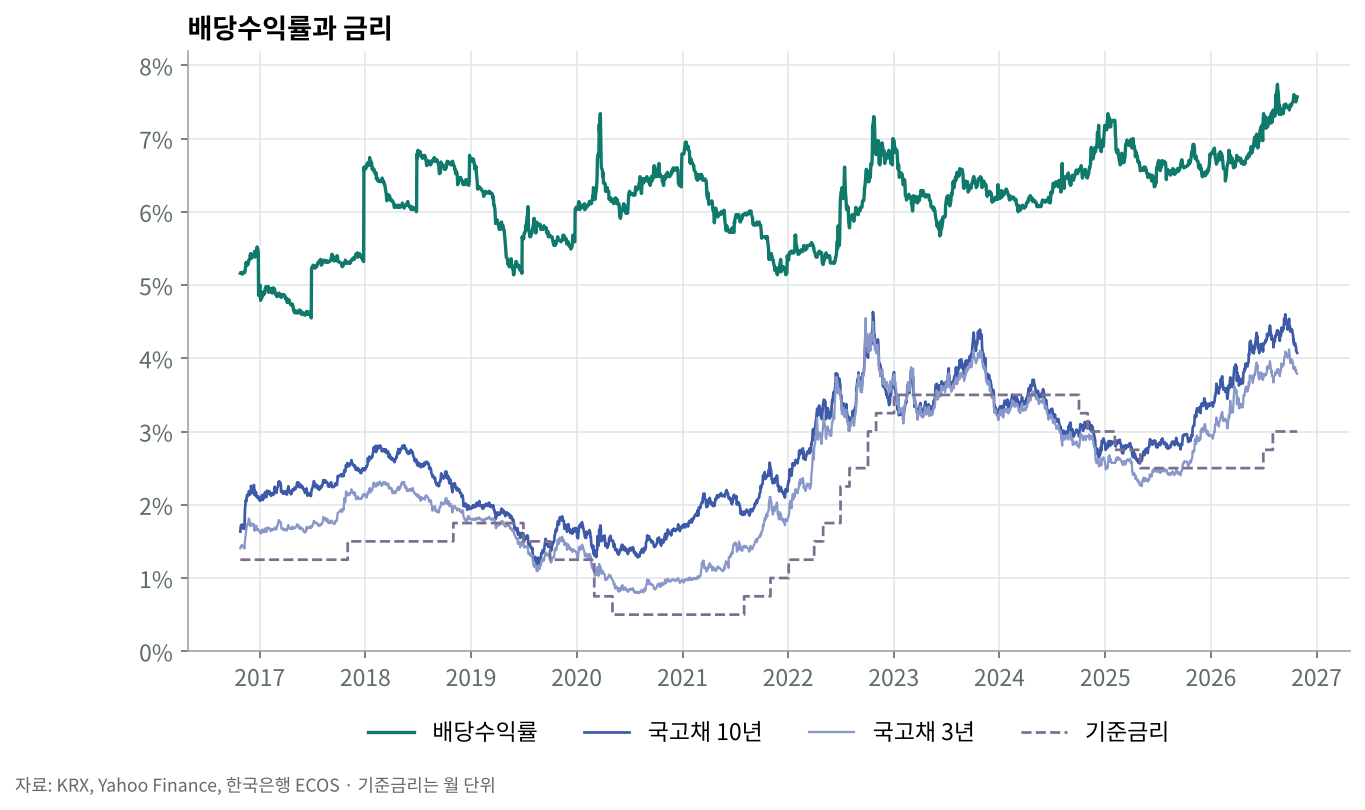
인프라펀드는 채권처럼 꾸준한 현금흐름을 주기 때문에 국고채 금리와 비교해서 평가받습니다. 국고채 10년 금리는 2025년 여름 2.8%에서 2026년 9월 4.6%까지 올랐고, 기준금리도 2026년 7월과 8월 두 차례 인상돼 3.0%가 됐습니다. 10월 들어서는 10년 금리가 4.1%로 내려왔습니다.
금리와 주가의 관계를 확인해 보니 방향은 "금리가 오르면 주가가 내린다"가 맞지만, 짧게 보면 관계가 약했습니다.
- 금리 변화와 주가 변화율의 상관계수: 주 단위 −0.15, 월 단위 −0.19, 분기 단위 −0.26
- 평균적으로 금리 1%p 상승 시 주가는 3~5% 하락
큰 금리 상승기에는 관계가 분명했습니다.
| 기간 | 국고채 10년 | 주가 | 연 분배금 |
|---|---|---|---|
| 2021.8 → 2022.10 | 1.9% → 4.2% | −10.2% | 730 → 760원 |
| 2025.7 → 2026.9 | 2.8% → 4.4% | −14.5% | 760 → 730원 |
첫 번째 시기에는 분배금이 늘었는데도 주가가 10% 빠졌고, 두 번째 시기에는 금리 상승에 분배금 축소가 겹쳐 하락폭이 더 컸습니다.
4. 스프레드: 금리 대비 배당수익률
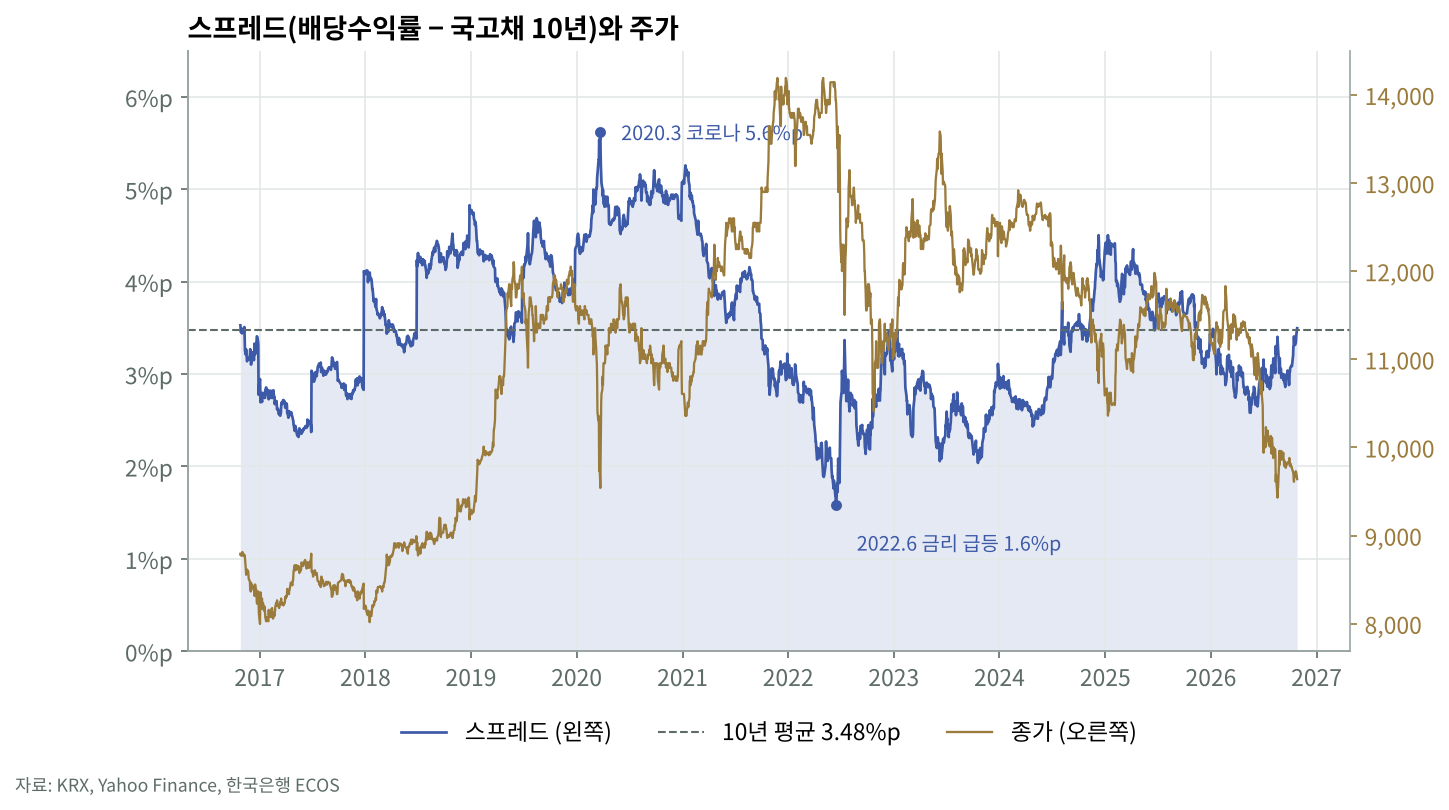
배당수익률에서 국고채 10년 금리를 뺀 값을 스프레드라고 부르겠습니다. 국고채 대신 맥쿼리인프라를 들고 있을 때 추가로 받는 수익률입니다.
- 10년 평균 3.48%p
- 가장 좁았던 때: 2022년 6월 금리 급등기 1.6%p
- 가장 넓었던 때: 2020년 3월 코로나 폭락기 5.6%p
- 현재(10월 26일): 3.50%p, 10년 중 딱 중간 수준
배당수익률이 7%대로 올라왔지만 금리도 함께 올라서, 스프레드는 2026년 5월 2.6%p까지 좁아졌다가 10월 금리 하락으로 평균 수준을 회복한 상태입니다.
5. 언제 샀을 때 성과가 좋았나

2016년 10월부터 2025년 10월까지 매일 샀다고 가정하고, 1년 뒤 성과를 매수 시점의 스프레드별로 나눴습니다. 토탈 리턴은 1년간 주가 변동 + 그 기간에 받은 분배금이고, 분배금은 재투자하지 않았습니다.
| 매수 시 스프레드 | 주가 변동 | 분배금(세전) | 토탈 리턴(세후) | 토탈 리턴(세전) | 플러스 비율(세후) |
|---|---|---|---|---|---|
| 2.7%p 이하 | −3.4% | +6.3% | +1.9% | +2.9% | 59% |
| 2.7~3.2%p | −1.9% | +6.6% | +3.7% | +4.7% | 61% |
| 3.2~3.8%p | +3.0% | +6.6% | +8.5% | +9.6% | 75% |
| 3.8~4.3%p | +6.7% | +6.7% | +12.4% | +13.4% | 82% |
| 4.3%p 이상 | +14.0% | +6.8% | +19.8% | +20.8% | 94% |
| 전체 평균 | +3.7% | +6.6% | +9.2% | +10.3% |
분배금은 어느 구간에서 사든 6~7%로 거의 같았습니다. 구간별 차이는 거의 전부 주가에서 나왔습니다. 스프레드가 좁을 때 사면 1년 뒤 주가가 평균 2~3% 빠져 있었고, 넓을 때 사면 14% 올라 있었습니다. 성과와의 상관계수도 스프레드(0.48)가 배당수익률(0.33)이나 금리(−0.27) 하나만 볼 때보다 높았습니다.
반면 다음 배당락까지 남은 기간으
로 나눠 보면, 어느 시점에 사든 1년 평균 성과가 8.6~9.6%로 거의 같았습니다. 날짜보다 가격(스프레드)이 훨씬 중요했다는 뜻입니다.
6. 정리
현재 스프레드 3.50%p는 10년 중 중간 수준이라, 과거 기준으로 보면 금리 대비 특별히 싸지도 비싸지도 않은 구간입니다. 과거에 성과가 가장 좋았던 구간(스프레드 4.3%p 이상)에 들어가려면 다음 중 하나가 필요합니다.
- 국고채 10년 금리가 4.07%에 머문다면 주가가 약 8,720원 이하 (연 분배금 700원 가정 시 약 8,360원)
- 주가가 지금 수준이라면 국고채 10년 금리가 약 3.3% 이하로 하락
7. 세금: 투융자집합투자기구 전용계좌
앞의 표에서 세후 성과는 일반 계좌의 배당소득세 15.4%를 기준으로 계산했습니다. 맥쿼리인프라 같은 공모 인프라펀드에는 투융자집합투자기구 전용계좌라는 별도의 세제 혜택 계좌가 있습니다.
| 항목 | 내용 |
|---|---|
| 근거 | 조세특례제한법 제27조 (민간투자법상 공모 투융자집합투자기구) |
| 대상 상품 | 맥쿼리인프라(088980), KB발해인프라(415640) |
| 가입 대상 | 개인 거주자 |
| 한도 | 1억원, 전 금융기관 통틀어 1인 1계좌 |
| 세금 | 배당소득 15.4% 분리과세 (금융소득종합과세 합산 제외) |
| 보유 조건 | 계좌 개설 후 1년 이상 유지 |
| 적용 기한 | 2028년 말까지 (2025년 세법개정으로 2025년 말에서 3년 연장) |
| 입출고 | 다른 계좌의 주식을 옮겨올 수 없고, 계좌 안에서 새로 매수 |
| 한도 계산 | 받은 분배금과 재투자금은 한도에 들어가지 않음. 분배금을 인출하면 그만큼 한도가 다시 생김 |
세율은 같은데 무엇이 좋은가? 일반 계좌도 배당소득세는 15.4%입니다. 차이는 금융소득종합과세입니다. 이자와 배당을 합친 금융소득이 연 2,000만원을 넘으면 초과분이 다른 소득과 합산돼 최고 49.5%까지 과세됩니다. 전용계좌에서 받은 분배금은 이 합산에서 빠지고 15.4%로 끝납니다.
1억원을 지금 가격(9,640원)에 넣으면 약 10,370주이고, 연 분배금 700원을 가정하면 1년에 약 726만원을 받습니다. 이 금액이 종합과세 기준 2,000만원 계산에서 빠지는 셈입니다.
- 유리한 사람: 예금 이자, 다른 배당 등을 합쳐 금융소득이 연 2,000만원을 넘거나 넘을 가능성이 있는 투자자
- 차이가 없는 사람: 금융소득이 연 2,000만원 이하라면 일반 계좌와 세금이 같습니다. 이 경우 세율 자체가 낮아지는 ISA나 연금계좌가 더 유리할 수 있습니다.
- 전용계좌에서도 세율은 15.4%이므로, 5번 표의 세후 수치가 그대로 적용됩니다.
계좌는 증권사에서 개설하며, 증권사마다 개설 방법이 다릅니다. 예를 들어 미래에셋증권은 영업점에서만 개설할 수 있습니다. 1인 1계좌 제한이 있으니 어느 증권사에서 열지 먼저 정하시는 게 좋습니다.
8. 정리
현재 스프레드 3.50%p는 10년 중 중간 수준이라, 과거 기준으로 보면 금리 대비 특별히 싸지도 비싸지도 않은 구간입니다. 과거에 성과가 가장 좋았던 구간(스프레드 4.3%p 이상)에 들어가려면 다음 중 하나가 필요합니다.
- 국고채 10년 금리가 4.07%에 머문다면 주가가 약 8,720원 이하 (연 분배금 700원 가정 시 약 8,360원)
- 주가가 지금 수준이라면 국고채 10년 금리가 약 3.3% 이하로 하락
데이터: 주가 KRX(FinanceDataReader), 분배금 Yahoo Finance, 국고채 금리·기준금리 한국은행 경제통계시스템(ECOS). 전용계좌 내용은 미래에셋증권 안내(2026년 10월 확인)와 시사저널e 보도(2025년 8월) 기준이며, 세법은 바뀔 수 있으니 가입 전에 증권사에 확인하시기 바랍니다. 기준금리는 월 단위 값입니다. 이 글은 과거 데이터를 정리한 것이며 투자 권유가 아닙니다. 투자 판단은 본인의 책임이며, 수치는 공시 자료와 대조해 보시길 권합니다.